PKV-Beitrag zu hoch? Der Tarifwechsel beim eigenen Versicherer ist oft die beste Lösung.
Jeder privat Versicherte darf innerhalb seines Versicherers in einen anderen Tarif wechseln – mit allen bisher aufgebauten Alterungsrückstellungen und ohne neue Gesundheitsprüfung für gleichartige Leistungen. Rüdiger Jakobs prüft seit 1989, ob und wie sich das für Sie rechnet.
- Beitragsersparnis bei gleichwertiger Leistung – typisch sind 100 bis 300 € im Monat, abhängig von Versicherer und Vertragsalter
- Keine neue Gesundheitsprüfung, kein Verlust der Alterungsrückstellungen, kein Versichererwechsel
- Prüfung anhand Ihres Versicherungsscheins, kostenlos und ohne Honorar – auch wenn das Ergebnis „bleiben“ heißt
Kostenlos und ohne Honorar · Mo–Fr 9–19 Uhr
Inhalt: Rüdiger Jakobs, Versicherungsmakler seit 1989 · Stand: November 2026
Angestellte, 48 Jahre, seit 2011 privat versichert
2.076 €
Modellrechnung zur Veranschaulichung. Ihr Ergebnis hängt von Versicherer, Tarifgeneration, Eintrittsalter und Vertragsbeginn ab.
- Unabhängiger Makler seit 1989
- Kein Erfolgshonorar
- Persönliche Beratung durch den Inhaber
- Antwort in der Regel innerhalb von zwei Werktagen
Für wen sich die Prüfung besonders lohnt
Vertrag älter als acht Jahre
Ältere Tarifgenerationen sind oft deutlich teurer als neue Tarife mit gleicher Leistung – weil kaum noch junge Versicherte nachkommen.
Beitragserhöhung erhalten
Die Anpassungsmitteilung ist der richtige Moment: Der Versicherer muss Sie ab 60 ohnehin auf günstigere Tarife hinweisen, zeigt aber nicht alle.
Ab 50 mit Blick auf die Rente
Wer jetzt wechselt, nimmt die Rückstellungen mit und senkt zugleich den Beitrag, mit dem er in den Ruhestand geht.
So läuft es ab
Versicherungsschein senden
Nach der KV-Analyse bitten wir Sie um Ihren aktuellen Versicherungsschein oder die letzte Beitragsmitteilung. Mehr brauchen wir zunächst nicht.
Tarifvergleich durch Rüdiger Jakobs
Er stellt die Tarife Ihres Versicherers gegenüber: Beitrag, Leistungsunterschiede, Selbstbeteiligung, Folgen für die Rückstellungen. Ergebnis in der Regel innerhalb von zwei Werktagen.
Umsetzung, wenn Sie wollen
Lohnt sich der Wechsel, formuliert er den Antrag nach § 204 VVG und begleitet den Schriftwechsel mit dem Versicherer. Lohnt er sich nicht, sagt er das genauso klar.
Was § 204 VVG Ihnen garantiert
§ 204 Versicherungsvertragsgesetz gibt jedem privat Krankenversicherten das Recht, bei seinem Versicherer in einen anderen Tarif mit gleichartigem Versicherungsschutz zu wechseln. Die aus dem bisherigen Vertrag erworbenen Rechte und die Alterungsrückstellung werden angerechnet. Der Versicherer darf den Wechsel nicht ablehnen und keine neue Gesundheitsprüfung verlangen, soweit der neue Tarif keine Mehrleistungen enthält.
Nur für echte Mehrleistungen – etwa ein Einbettzimmer, wo bisher Zweibettzimmer versichert war – darf der Versicherer eine Risikoprüfung durchführen und einen Zuschlag oder Leistungsausschluss verlangen. Diese Mehrleistung können Sie dann abwählen und den Wechsel im Übrigen trotzdem durchführen.
Warum derselbe Schutz unterschiedlich viel kostet
Versicherer bringen regelmäßig neue Tarifgenerationen auf den Markt. Ältere Tarife werden für Neukunden geschlossen; die verbleibenden Versicherten werden älter, die Beiträge steigen. Ein neuerer Tarif desselben Versicherers mit vergleichbaren Leistungen ist deshalb häufig günstiger – manchmal um mehrere hundert Euro im Monat.
Die Tarifwerke großer Versicherer umfassen je nach Haus zwischen 20 und über 100 Tarife und Bausteine. Welche Kombination für Sie passt, lässt sich nur mit dem Tarifwerk und Ihrem Versicherungsschein ermitteln. Genau das ist die Arbeit, die Rüdiger Jakobs für Sie übernimmt.
| Weg | Gesundheitsprüfung | Alterungsrückstellung | Typisches Ergebnis |
|---|---|---|---|
| Tarifwechsel nach § 204 VVG | nein (nur für Mehrleistungen) | bleibt vollständig erhalten | gleiche Leistung, 10–35 % weniger Beitrag |
| Versichererwechsel | ja, vollständig | nur Übertragungswert (Basistarifanteil), bei Verträgen vor 2009 gar nicht | selten sinnvoll ab 45 |
| Selbstbeteiligung erhöhen | nein | bleibt erhalten | Beitrag sinkt, Risiko steigt; Arbeitgeberzuschuss beachten |
| Standardtarif / Basistarif | nein | wird angerechnet | Beitrag gedeckelt, Leistung auf GKV-Niveau |
Wer hilft beim PKV-Tarifwechsel – und was kostet das?
Es gibt vier Wege, den Tarifwechsel anzugehen. Sie unterscheiden sich weniger im Ergebnis als in dem, was Sie dafür bezahlen – und darin, wer das Tarifwerk Ihres Versicherers wirklich vollständig durchsieht.
| Anlaufstelle | Was Sie bekommen | Kosten für Sie |
|---|---|---|
| Ihr Versicherer | Pflicht zur Auskunft über Tarifalternativen; zeigt erfahrungsgemäß nicht alle gleichwertigen Tarife | 0 € |
| Verbraucherzentrale | unabhängige Kurz- oder Videoberatung, keine Umsetzung | etwa 60–105 € je Beratung |
| Versicherungsberater (Honorar) | Analyse und Begleitung gegen Stundensatz | etwa 150–200 € je Stunde, oft 700–1.500 € gesamt |
| Tarifoptimierer (Erfolgshonorar) | Analyse und Umsetzung, Honorar aus der Ersparnis | häufig das 8- bis 12-Fache der monatlichen Ersparnis, bei 200 € Ersparnis also bis zu 2.400 € zzgl. MwSt. |
| KV-Analyse – Rüdiger Jakobs | Prüfung des gesamten Tarifwerks, Leistungsvergleich, Antrag und Schriftwechsel | 0 € – Vergütung als Courtage vom Versicherer, kein Honorar, kein Erfolgshonorar |
Was wir anders machen als ein Tarifoptimierer
Wichtig ist uns, dass Sie die Entscheidung mit vollständigen Zahlen treffen: Beitrag heute und im neuen Tarif, Leistungsunterschiede im Detail, Auswirkung auf Selbstbeteiligung, Beitragsrückerstattung und Arbeitgeberzuschuss. Die Verbraucherzentrale Hamburg warnt zu Recht vor Tarifwechseln, bei denen die Ersparnis durch stille Leistungskürzungen erkauft wird – ein billigerer Tarif mit gestrichener Psychotherapie oder Hilfsmittelkatalog ist kein guter Tarif.
Deshalb bekommen Sie von uns einen Vergleich auf Leistungsebene, nicht nur eine Beitragszahl. Erst dann unterschreiben Sie – oder lassen es.
Häufige Fragen
Kann ich innerhalb meiner PKV ohne Gesundheitsprüfung in einen günstigeren Tarif wechseln?
Ja. Für gleichartigen Versicherungsschutz darf der Versicherer nach § 204 VVG keine Gesundheitsprüfung verlangen. Nur für echte Mehrleistungen – etwa Einbettzimmer statt Zweibettzimmer – darf er eine Risikoprüfung durchführen; diese Mehrleistung können Sie abwählen und den Wechsel im Übrigen trotzdem durchführen.
Wie viel kann man durch einen PKV-Tarifwechsel sparen?
In unserer Praxis typisch 10 bis 35 % des Beitrags bei gleichwertiger Leistung, also oft 100 bis 300 € im Monat. Je älter der Tarif, desto größer meist der Abstand zu neueren Tarifen desselben Versicherers. Bei Verträgen aus den 1990er Jahren kann es auch mehr sein. Eine Zahl vor der Prüfung des Versicherungsscheins ist allerdings unseriös.
Was passiert mit den Altersrückstellungen bei einem Tarifwechsel?
Beim Wechsel innerhalb des Versicherers werden die Alterungsrückstellungen vollständig angerechnet. Bei einem Wechsel zu einem anderen Versicherer geht dagegen nur der Übertragungswert mit (Verträge ab 2009) oder gar nichts (Verträge vor 2009). Das ist der entscheidende Unterschied.
PKV-Tarifwechsel oder Anbieterwechsel – was ist besser?
Ab Mitte 40 fast immer der Tarifwechsel: Rückstellungen bleiben erhalten, keine Gesundheitsprüfung, kein neues Eintrittsalter. Ein Anbieterwechsel lohnt sich nur in jungen Jahren mit kurzer Vertragsdauer oder wenn der eigene Versicherer kein gleichwertiges Angebot hat – auch das prüfen wir.
Beitragserhöhung in der privaten Krankenversicherung – welche Rechte habe ich?
Sie haben das Recht auf Tarifwechsel nach § 204 VVG, ab 60 muss der Versicherer bei jeder Beitragsanpassung von sich aus auf günstigere Tarife hinweisen, und Sie können innerhalb von zwei Monaten nach der Mitteilung außerordentlich kündigen. Die Erhöhung selbst muss begründet und vom Treuhänder genehmigt sein; formal unwirksame Anpassungen haben Gerichte in den letzten Jahren mehrfach gekippt.
Soll ich bei einer Beitragserhöhung die PKV wechseln oder den Tarif optimieren?
Erst den Tarif prüfen, dann über alles andere nachdenken. Die Beitragserhöhung trifft meist den ganzen Tarif – ein neuerer Tarif desselben Versicherers ist oft davon weniger betroffen und nimmt Ihre Rückstellungen mit. Kündigen sollten Sie nie, bevor die Alternative steht.
Lohnt sich ein PKV-Tarifoptimierer oder ein Honorarberater?
Beide können gute Arbeit leisten, kosten aber: Honorarberater etwa 150–200 € pro Stunde, Tarifoptimierer häufig das 8- bis 12-Fache der monatlichen Ersparnis. Ein Makler, der die Prüfung im Rahmen der Betreuung macht, kommt zum gleichen Ergebnis ohne Honorar. Wer schon einen Makler hat, sollte dort zuerst fragen.
Was ist, wenn mein Versicherer mir selbst ein Angebot gemacht hat?
Prüfen lassen. Versicherer zeigen Bestandskunden bevorzugt die Tarife, in die sie sie gern hätten – nicht zwingend die günstigsten gleichwertigen. Wir vergleichen das Angebot mit dem gesamten Tarifwerk und sagen Ihnen, ob es das beste ist.
Lohnt sich der Wechsel auch bei einer Beihilfeversicherung oder einem Beamtentarif?
Ja, auch Beihilfetarife lassen sich nach § 204 VVG wechseln. Die Prüfung läuft genauso; die Beihilfesätze bleiben unberührt.
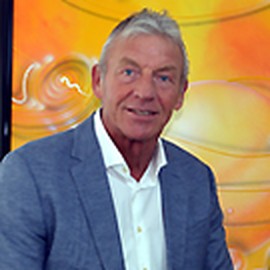
Wer prüft Ihren Fall?
Rüdiger Jakobs, Versicherungsmakler seit 1989, berät Sie persönlich – am Telefon, per Video oder in Schwalmtal am Niederrhein. Er ist an keinen Versicherer gebunden und erhält seine Vergütung als Courtage vom Versicherer. Für Sie fällt kein Honorar an, auch nicht beim Tarifwechsel nach § 204 VVG.
Mehr über Rüdiger JakobsLassen Sie Ihren Tarif kostenlos prüfen.
Sechs Fragen, keine Gesundheitsangaben. Rüdiger Jakobs meldet sich in der Regel innerhalb von zwei Werktagen.
Tarifwechsel kostenlos prüfen lassen Anrufen: 0 21 63 / 57 28 70